Pix atravessa fronteiras, mas quem faz o dinheiro chegar ao outro lado?
O Pix transformou a maneira como os brasileiros lidam com dinheiro. Em poucos segundos, um QR Code permite concluir uma compra sem cartão, dinheiro em espécie ou longas etapas de pagamento. Essa simplicidade também passou a ser percebida por brasileiros que encontram a possibilidade de pagar via Pix em estabelecimentos fora do país. Mas o […]
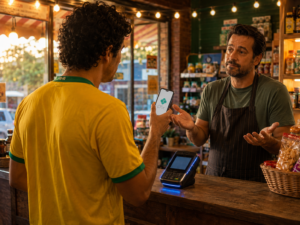
O Pix transformou a maneira como os brasileiros lidam com dinheiro. Em poucos segundos, um QR Code permite concluir uma compra sem cartão, dinheiro em espécie ou longas etapas de pagamento. Essa simplicidade também passou a ser percebida por brasileiros que encontram a possibilidade de pagar via Pix em estabelecimentos fora do país. Mas o que parece uma operação simples para o consumidor esconde uma estrutura financeira bem mais complexa.
O ponto fundamental é que o Pix, oficialmente, continua sendo o sistema brasileiro de pagamentos instantâneos. Quando uma empresa estrangeira oferece ao consumidor brasileiro a possibilidade de pagar uma compra usando reais e a experiência do Pix, entram em cena soluções capazes de conectar diferentes etapas da operação internacional.
Para Marina Alves, CEO da Brazil Pays, entender essa diferença ajuda a explicar o novo mercado que está surgindo em torno dos pagamentos internacionais.
“O consumidor aponta o celular para um QR Code, confirma o pagamento e, em segundos, enxerga a compra como concluída. O que ele não vê é toda a infraestrutura necessária para que uma operação envolvendo países, moedas e empresas diferentes funcione de maneira organizada”, explica Marina Alves.
É justamente nos bastidores que atuam empresas especializadas em soluções de pagamentos internacionais. Dependendo do modelo utilizado, é necessário processar a transação, identificar o pagamento, realizar procedimentos financeiros e cambiais aplicáveis e fazer com que o estabelecimento receba os recursos conforme a estrutura contratada.
Na prática, isso significa que aceitar um pagamento via Pix no exterior não é simplesmente instalar o Pix brasileiro em outro país.
“Existe uma diferença importante entre o Pix funcionar como infraestrutura doméstica brasileira e uma empresa no exterior oferecer ao brasileiro uma experiência de pagamento baseada no Pix. No segundo caso, existe uma estrutura internacional por trás conectando as duas pontas da operação”, afirma a CEO.
A Brazil Pays atua justamente nesse ambiente, oferecendo tecnologia para conectar consumidores brasileiros e empresas no exterior. Como intermediário de pagamento, a companhia participa de uma cadeia na qual facilidade para o consumidor precisa estar acompanhada de processamento eficiente para o estabelecimento.
“O grande desafio é transformar uma operação tecnicamente complexa em algo simples para quem está comprando. O consumidor não quer entender todas as etapas do processamento. Ele quer saber quanto vai pagar, confirmar a compra e seguir a vida”, destaca Marina.
Nesse cenário, o gateway de pagamento internacional funciona como uma das peças tecnológicas que ajudam a organizar a comunicação necessária para a operação. Já o sistema de processamento de pagamento atua nos bastidores para que informações e etapas da transação sejam corretamente encaminhadas.
A expansão desse modelo também acompanha uma mudança de comportamento. O brasileiro se acostumou à rapidez do Pix dentro do país e tende a valorizar experiências semelhantes quando viaja, compra ou contrata serviços no exterior.
“Quando o brasileiro encontra uma forma de pagamento que já conhece, existe uma redução natural de atrito durante a compra. Para o estabelecimento estrangeiro, oferecer essa possibilidade significa estar mais preparado para atender esse consumidor”, observa Marina Alves.
Enquanto autoridades monetárias e o mercado financeiro discutem novas formas de tornar pagamentos internacionais mais rápidos e conectados, empresas especializadas já trabalham para aproximar a experiência doméstica das necessidades do comércio global.
Para a Brazil Pays, esse movimento mostra que a próxima etapa da transformação dos pagamentos não depende apenas de fazer o dinheiro circular mais rapidamente, mas de tornar invisível para o consumidor toda a complexidade existente no caminho.
“A tecnologia de pagamento funciona melhor quando o cliente quase não percebe que ela está ali. Se por trás existem várias etapas e sistemas diferentes, nosso trabalho é fazer com que, na frente, a experiência continue simples”, conclui Marina Alves.